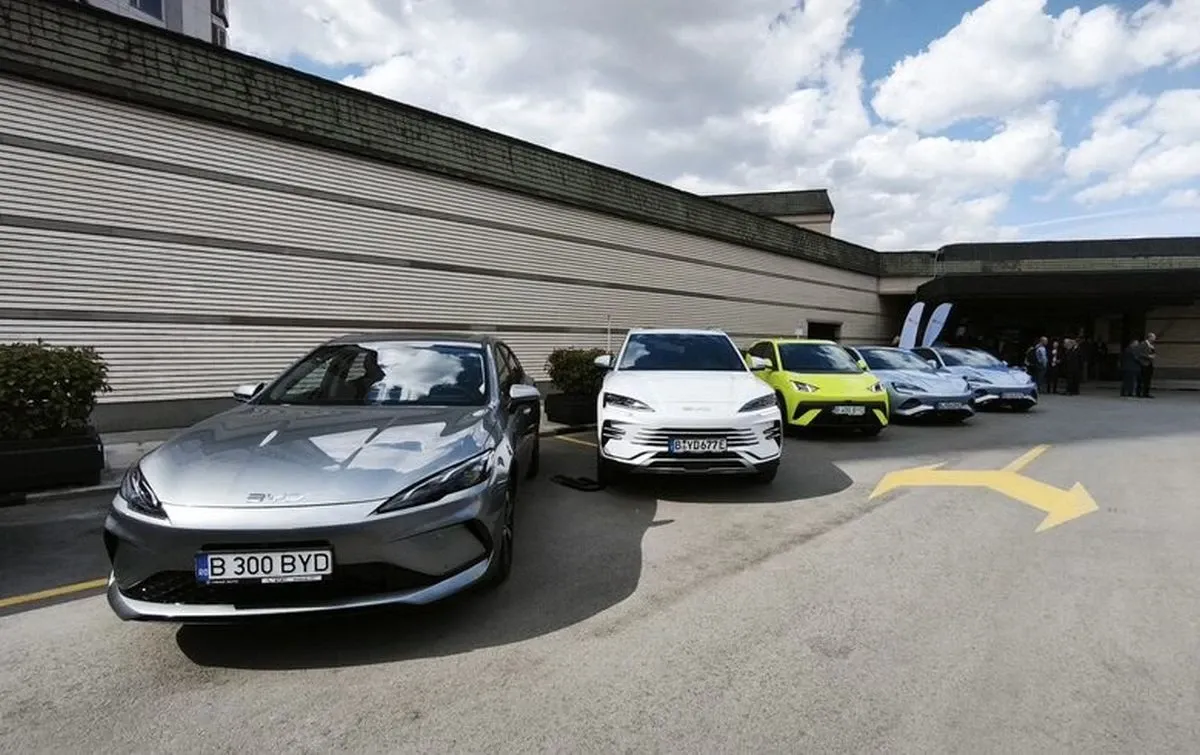
При определяне на данъчната основа за облагане с акциз на хибридните електрически превозни средства ще се взема предвид само максималната полезна мощност на двигателя с вътрешно горене, равна на или по-голяма от 250 kW, посочена в ЕО сертификата за съответствие или друг приложим официален документ. Целта е да се отстранят съществуващи неясноти и да се създаде нормативна уредба, която да позволява ефективен контрол, без да се създават допълнителни административни тежести за добросъвестните икономически оператори. Създаден е ред по отношение на реализацията в търговската мрежа на акцизни стоки, облепени с бандерол, действащ до датата на въвеждане на нов образец на бандерол, чрез определяне на законово регламентиран краен срок за реализация на акцизните стоки (тютюневи изделия и алкохолни напитки). focus-news.net
Мощните коли над 250 KW, или 340 конски сили, да се облагат с акциз. Тези промени в Закона за акциза и данъчните складове прие Министерския съвет. Предлаганата мярка е мотивирана от необходимостта от допълнителни бюджетни приходи и няма да се прилага за изцяло електрическите превозни средства и специализираните автомобили със служебно предназначение (линейки, противопожарни автомобили и автомобилите със специален режим на движение), се посочва в решенията. Предложени са и мерки за повишаване на ефективността на митническия контрол и ограничаване на възможностите за отклоняване от облагане с акциз, както и актуализиране на размера на глобите и имуществените санкции свързани с нарушения на акцизното законодателство. 24chasa.bg