Лихвите по новите жилищни кредити в България остават значително по-ниски от тези в еврозоната – около 2,4% спрямо 3,6%, докато годишната инфлация у нас достига 6% при 4% в страните от валутния съюз. Европейската централна банка трябва да бъде готова за допълнително затягане на паричната политика, ако данните през декември покажат траен инфлационен натиск, а Българската народна банка има готовност да коригира мерките си при рискове за финансовата стабилност, свързани с бързия растеж на жилищното кредитиране. Сред основните фактори за динамиката на цените са енергийните разходи, ръстът на заплатите, вътрешното потребление и фискалната политика, както и рисковете за доставките през Черно море заради войната на Русия срещу Украйна.
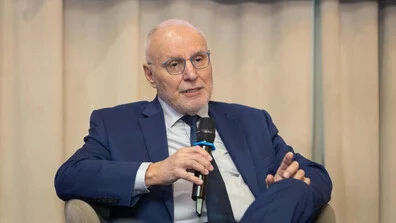
Това са част от основните акценти в изказването на управителя на БНБ и член на Управителния съвет на ЕЦБ Димитър Радев по време на семинар, организиран от Европейския икономически и финансов център към Лондонския университет на 16 ноември 2026 г.
Нека започна с едно домакинство в София, което обмисля да вземе ипотечен кредит. Последните публикувани данни показват, че средният лихвен процент по новите жилищни кредити в България е около 2,4%, докато съставният показател на ЕЦБ за еврозоната е около 3,6%. Двата показателя не са напълно съпоставими.